
Sin billetera ni tarjetas: La generación que gestiona su ocio y finanzas desde un solo código QR
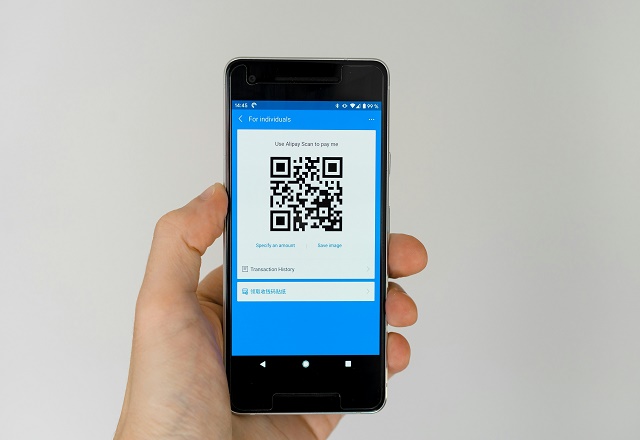
Salir de casa sin efectivo ya no resulta extraño. Para muchas personas, especialmente entre los usuarios acostumbrados a gestionar casi todo desde el teléfono, pagar un café, dividir una cuenta, comprar una entrada o contratar un servicio puede resolverse desde una misma pantalla. El código QR se ha convertido en uno de los símbolos visibles de esa transición.
En Argentina, esta evolución está especialmente consolidada. El Banco Central señala que las billeteras digitales interoperables permiten realizar pagos por transferencia desde cuentas bancarias o cuentas de proveedores de servicios de pago mediante la lectura de un QR. Además, la interoperabilidad permite utilizar distintas billeteras independientemente de la marca del código mostrado por el comercio.
El teléfono empieza a sustituir a la billetera física
Durante años, digitalizar un pago significaba principalmente introducir los datos de una tarjeta en una página web. Las billeteras móviles cambiaron esa lógica: ahora es posible iniciar una operación directamente desde una aplicación vinculada a una cuenta.
En el sistema argentino de pagos con transferencia, ni siquiera es imprescindible disponer de una tarjeta de débito. El BCRA explica que basta con utilizar una billetera compatible asociada a una cuenta con CBU o CVU. Los pagos pueden acreditarse de manera inmediata durante las 24 horas, todos los días.
El QR actúa así como un puente entre el mundo físico y la infraestructura financiera digital. Para el usuario, la experiencia se reduce a unos pocos pasos: abrir la aplicación, escanear, elegir la fuente de fondos y confirmar.
El crecimiento del QR ya puede medirse en millones de operaciones
La utilización de esta tecnología ha aumentado rápidamente. En julio de 2026 se realizaron alrededor de 115,6 millones de pagos interoperables iniciados mediante QR en Argentina, por un monto cercano a 2,96 billones de pesos. La cantidad de operaciones creció un 72,4 % frente al mismo mes del año anterior.
Ese mismo informe señalaba que el BCRA tenía registradas 91 billeteras digitales interoperables y 64 aceptadores de pagos con transferencia.
La expansión resulta comprensible porque una misma herramienta puede utilizarse en contextos muy diferentes:
- compras cotidianas en comercios;
- pagos en restaurantes y cafeterías;
- transferencias entre personas;
- transporte público compatible;
- compras y servicios digitales;
- suscripciones y actividades de ocio;
- pagos realizados desde cuentas bancarias o cuentas de pago.
El transporte ofrece otro ejemplo de integración. Durante julio de 2026 se registraron 24,4 millones de viajes pagados mediante QR, principalmente en colectivos y líneas de subterráneo.
Finanzas y entretenimiento terminan dentro del mismo dispositivo
La transformación no afecta únicamente a la manera de pagar. También ha cambiado la relación entre las finanzas personales y el ocio digital.
Desde el mismo teléfono se puede comprar una entrada para el cine, pagar una suscripción, pedir comida, escuchar música o consultar movimientos de una cuenta. Esa concentración elimina muchas fronteras que antes separaban el banco, el comercio y las plataformas de entretenimiento.
También significa que un usuario puede pasar en pocos segundos de una actividad financiera a otra recreativa. Consultas como Brazino777 login forman parte de ese ecosistema de servicios accesibles desde el móvil. Cuando una plataforma solicita credenciales o permite realizar operaciones económicas, es importante verificar el dominio antes de iniciar sesión y proteger adecuadamente los datos de acceso.
La comodidad, por tanto, debe ir acompañada de una mayor atención a la seguridad.
Menos fricción también exige más control
Pagar mediante QR puede resultar tan rápido que el acto de gastar se vuelve menos visible que entregar billetes o incluso sacar una tarjeta física. Esto tiene ventajas evidentes para la experiencia del usuario, pero también hace recomendable revisar periódicamente los movimientos y mantener cierta separación entre diferentes tipos de gasto.
Las propias billeteras digitales pueden facilitar ese control porque permiten consultar operaciones prácticamente de inmediato. El historial deja un registro que no existe del mismo modo cuando se utiliza efectivo.
Desde el punto de vista de seguridad, también conviene distinguir entre escanear un QR para iniciar una operación y abrir enlaces desconocidos recibidos mediante mensajes. Un código aparentemente legítimo puede dirigir a una página falsa si ha sido manipulado. Por ello, antes de confirmar una operación resulta razonable comprobar el destinatario, el importe y la aplicación utilizada.
El BCRA continúa trabajando durante 2026 en la interoperabilidad y seguridad del ecosistema de pagos, con el objetivo declarado de avanzar hacia un sistema digital más integrado y confiable.
Del objeto físico a una identidad financiera digital
El cambio más profundo no consiste únicamente en sustituir una tarjeta por un código QR. Lo que está desapareciendo progresivamente es la necesidad de utilizar objetos diferentes para cada actividad cotidiana.
Un único teléfono puede almacenar entradas, gestionar cuentas, autenticar al usuario, iniciar pagos y acceder a plataformas de ocio. Esa convergencia modifica hábitos que durante décadas parecían estables.
En mi opinión, el QR representa bien esta etapa porque funciona como una interfaz sencilla sobre una infraestructura mucho más compleja. Para el usuario, todo parece resolverse con una cámara y una confirmación; detrás existen cuentas, redes interoperables y sistemas de seguridad. La verdadera transformación no es vivir literalmente “sin billetera”, sino gestionar una parte creciente de la vida económica y del tiempo libre desde un mismo dispositivo.